
Come aprire un conto junior per giovani calciatori: i benefici per le famiglie dalle banche sportive
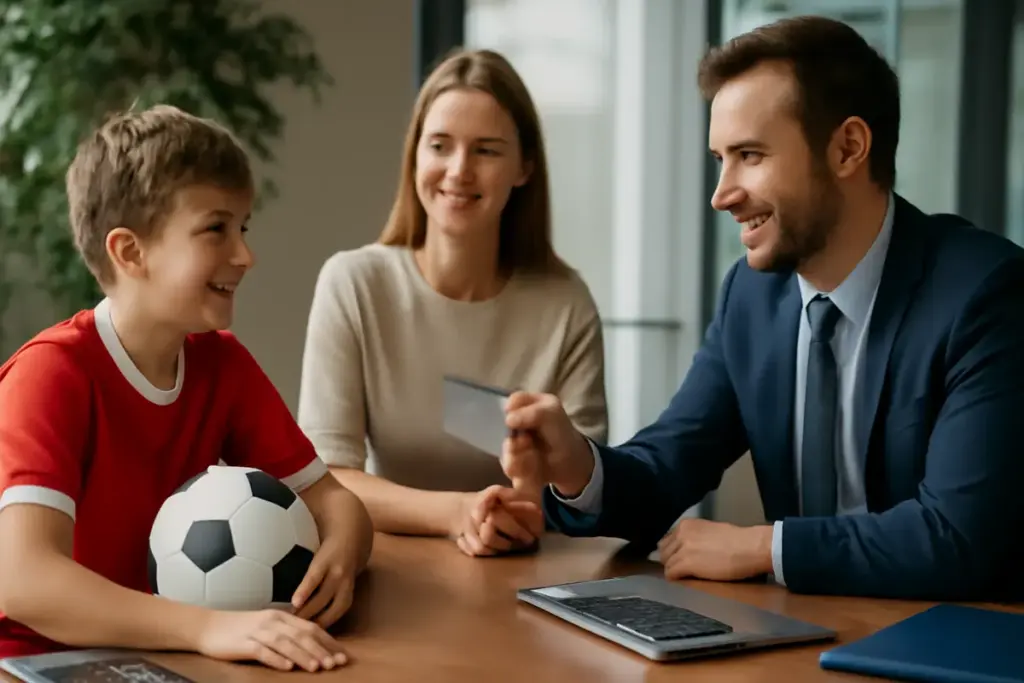
Il tema della gestione economica per i giovani sportivi rappresenta un aspetto sempre più rilevante nelle strategie familiari contemporanee. Le banche hanno risposto a questa esigenza con prodotti specifici denominati conti junior, strumenti finanziari progettati per insegnare ai minori le basi della gestione del denaro in un ambiente controllato e sicuro. Per le famiglie con figli calciatori, questi conti offrono soluzioni particolari che combinano protezione legale e opportunità educative.
Cosa sono i conti junior e come funzionano
Un conto junior è un prodotto bancario intestato a un minore ma gestito con l’amministrazione congiunta o esclusiva di uno o entrambi i genitori fino al raggiungimento della maggiore età. La normativa italiana prevede questa struttura secondo le disposizioni del Codice Civile che disciplina la capacità giuridica dei minori e la rappresentanza legale da parte dei tutori.
Le banche sportive, realtà specializzate nel finanziamento di attività sportive e nella gestione del denaro per atleti, hanno sviluppato versioni customizzate di questi conti. Le caratteristiche comuni includono la possibilità di accreditare denaro proveniente da premi sportivi, sponsorizzazioni, o stipendi da attività dilettantistiche regolamentate. Il conto consente ai genitori di tracciare l’utilizzo del denaro e al giovane calciatore di comprendere responsabilmente come movimentare risorse economiche.
Potrebbe interessarti anche
 Gestione premi partita tramite servizi bancari: come evitare fastidiosi ritardi negli accrediti
 Bancomat e calcio: come scegliere il conto più vantaggioso per i giovani talenti
 Gestione economica nelle giovanili: come i club aiutano le famiglie con servizi bancari innovativi e risultati tangibili
 Posso ricevere offerte speciali usando la carta della squadra? La risposta che sorprende molti
Dal punto di vista operativo, il conto junior permette l’emissione di una carta di debito intestata al minore, con limiti di spesa giornalieri impostati dai genitori, e l’accesso a servizi di home banking attraverso app dedicate, sempre con controllo parentale abilitato.
I benefici per le famiglie di giovani calciatori
Le famiglie che allevano futuri talenti calcistici affrontano specifiche questioni economiche. Gli investimenti in visite mediche, attrezzamento sportivo specializzato, corsi di formazione e trasporto verso campi di gioco rappresentano voci di spesa significative. Un conto junior presso una banca sportiva offre vantaggi tangibili in questo contesto.
Primo vantaggio: la separazione delle risorse. Quando un giovane calciatore riceve premi da competizioni giovanili o compensi da attività sportive dilettantistiche regolamentate, questi versamenti possono confluire direttamente nel conto junior, permettendo ai genitori di destinare quella parte di reddito familiare con trasparenza. La tracciabilità dei flussi finanziari diviene essenziale anche per questioni fiscali, poiché le banche mantengono documentazione dettagliata idonea a supportare eventuali dichiarazioni ai fini tributari.
Secondo vantaggio: l’educazione finanziaria strutturata. Le banche sportive propongono spesso programmi affiancati alla gestione del conto, con tutorial sulla pianificazione delle spese, esercitazioni sul risparmio, e moduli didattici sulla prevenzione del sovraindebitamento. Questi percorsi insegnano al giovane atleta ad associare il denaro non a una risorsa illimitata, ma a una grandezza da governare consapevolmente.
Terzo vantaggio: la protezione legale. L’amministrazione congiunta garantisce ai genitori il diritto di supervisionare ogni transazione fino a quando il minore non raggiungerà l’età legale per l’indipendenza economica. Nel contempo, le banche sportive sottopongono questi conti a misure di sicurezza informatica rafforzate, riducendo il rischio di frodi digitali.
Caratteristiche tecniche e servizi correlati
Le banche sportive differenziano i loro conti junior mediante l’offerta di servizi complementari. Alcuni istituti includono assicurazioni sulla malattia e gli infortuni specificamente calibrate su attività calcistica, altre propongono polizze di responsabilità civile che tutelano il giovane atleta da potenziali danni causati durante l’allenamento o la partita.
La maggior parte dei conti junior sportivi non prevede canoni di gestione durante la minore età del titolare, oppure applica tariffe ridotte rispetto ai conti standard. Le commissioni su operazioni internazionali risultano frequentemente azzerate per facilitare i giovani calciatori che partecipano a tornei europei o internazionali. Alcuni servizi includono la possibilità di sottoscrivere investimenti a basso rischio, come fondi obbligazionari o conti di risparmio strutturato, funzionali a costruire un patrimonio per fini dilazionati nel tempo.
Un elemento saliente riguarda la transitabilità: al compimento della maggiore età, il conto junior si trasforma automaticamente in conto corrente ordinario senza interruzioni di servizio, conservando tutta la storicità delle transazioni precedenti.
Considerazioni sulla scelta della banca sportiva
Nel valutare quale banca sportiva affidare il conto junior del proprio figlio calciatore, le famiglie dovrebbero esaminare vari parametri. La reputazione dell’istituto, verificata attraverso le ranking di affidabilità del settore finanziario italiano e le certificazioni internazionali, rappresenta un elemento fondamentale. La Banca d’Italia fornisce informazioni pubbliche su ogni intermediario autorizzato e su eventuali procedimenti disciplinari in corso.
Secondo parametro: la trasparenza delle condizioni economiche. Alcuni conti junior prevedono tassi di interesse sul saldo positivo, altri no. Alcuni applicano commissioni nascoste su determinate operazioni. Le famiglie devono acquisire il Foglio Informativo Europeo (FIDE) fornito obbligatoriamente dalla banca, documento che esplicita tutte le voci di costo in forma standardizzata e comparabile.
Terzo parametro: la qualità del supporto di customer care. Una banca sportiva attenta offre canali di assistenza specifici per questioni relative ai conti junior, con personale formato su tematiche di educazione finanziaria e protezione del minore. La disponibilità di sportelli fisici sul territorio, sebbene meno rilevante nell’era digitale, rimane utile per questioni complesse.
Come procedere all’apertura
La procedura di apertura di un conto junior prevede la documentazione dei dati anagrafici del minore, l’identificazione dei genitori o tutori legali tramite documento valido, e la compilazione della richiesta formale presso lo sportello bancario. Alcune banche offrono anche l’apertura in modalità totalmente digitale, mediante videochiamate con validazione dell’identità tramite sistemi di riconoscimento biometrico.
Alla ricezione dell’approvazione, la banca comunica i dati di accesso al conto e procede all’emissione della carta di debito intestata al minore. I genitori ricevono credenziali di accesso separate, che consentono il monitoraggio dell’account indipendentemente dai movimenti effettuati dal figlio.
Un conto junior presso una banca sportiva rappresenta, nella pratica, uno strumento di governance familiare che unisce la pratica dello sport al insegnamento della responsabilità economica. Per le famiglie che desiderano preparare il giovane calciatore a gestire il proprio patrimonio sportivo con consapevolezza, questa soluzione racchiude una combinazione rara di protezione legale e opportunità formativa.

Roberta è cresciuta tra tabelle di conto corrente e partite allo stadio con la nonna interista. Ha esperienza in analisi di prodotti bancari e si diverte a spiegare, con racconti ironici, come la difesa perfetta non sia solo sul campo ma anche nei propri investimenti.
 In che modo i conti deposito delle società di calcio fanno crescere i fondi? Il segreto delle migliori squadre
 Gestione patrimoniale per calciatori: strategie bancarie per aumentare i risparmi senza rischiare troppo
 Smart contract nei trasferimenti tra squadre: il dettaglio che cambia le garanzie sui pagamenti
 Documentazione per sponsorizzazioni calcistiche: gli errori di trasparenza che rallentano l’erogazione dei fondi