
Gestione del conto corrente per calciatori: errori finanziari che fanno perdere soldi
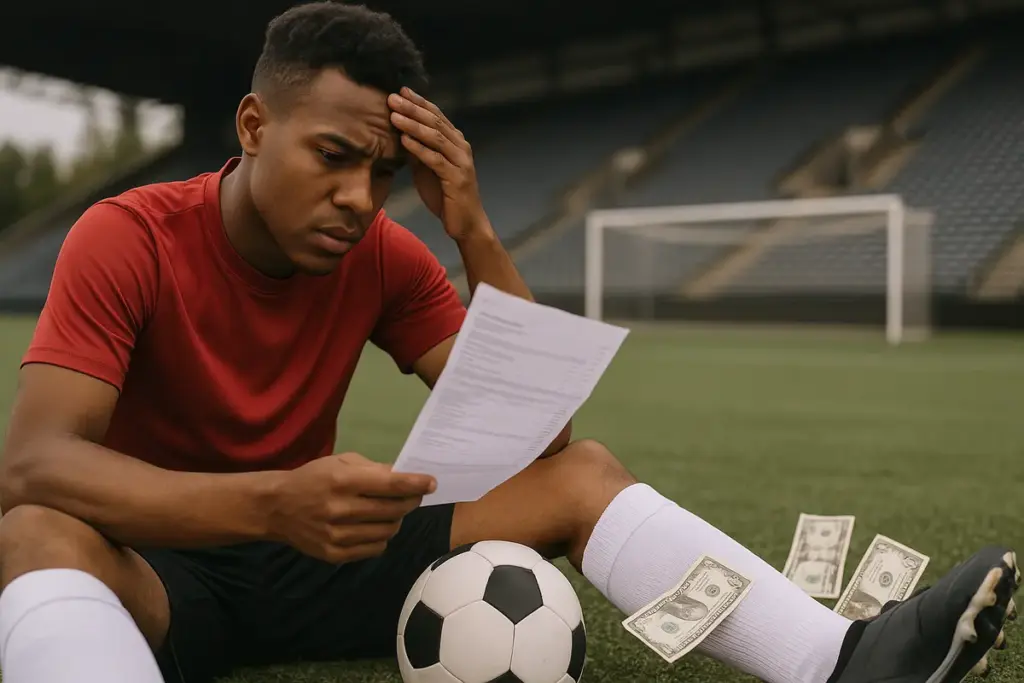
Molti calciatori professionisti guadagnano cifre considerevoli durante la loro carriera, eppure finiscono per trovarsi in difficoltà finanziarie al ritiro. Gli errori nella gestione del conto corrente e delle finanze personali rappresentano una delle cause principali di questo fenomeno. Come agent di cambio che ha seguito per anni le dinamiche bancarie, ho potuto osservare come anche chi gestisce milioni di euro possa commettere sbagli elementari. Questa è la storia di dove vanno a finire i soldi: nelle scappatoie di una cattiva amministrazione.
L’errore della gestione passiva del denaro
Il primo sbaglio che commettono i calciatori è non seguire attivamente il proprio conto corrente. Molti atleti lasciano che siano i familiari o consulenti poco qualificati a muovere il denaro senza un controllo diretto. Non controllare estratti conto regolarmente significa non accorgersi di commissioni bancarie eccessive, bonifici errati o addirittura frodi.
Quando le scadenze sono frequenti – pagamenti dell’agenzia, tasse, sponsorizzazioni – il rischio di perdite cresce esponenzialmente. Un calciatore del calibro di un difensore del Monza o della Juventus dovrebbe avere un rapporto mensile sullo stato dei conti, come farebbe qualsiasi imprenditore serio. Invece, molti si accorgono di problemi solo quando ricevono una comunicazione dall’Agenzia delle Entrate.
Potrebbe interessarti anche
 Si può risparmiare abbattendo i costi bancari nella gestione di una società sportiva? Metodi efficaci che pochi usano
 Come funzionano le sponsorizzazioni bancarie nelle maglie dei club? Il vantaggio per tifosi poco conosciuto
 Quali sono le nuove regole per i prestiti bancari alle società calcistiche? Un’opportunità poco sfruttata
 Sistemi di verifica automatica dei bonifici ricevuti dalle squadre: come tutelare subito i fondi del club
Mancanza di diversificazione e ignoranza fiscale
Un secondo errore frequente riguarda la tassazione. I calciatori guadagnano redditi soggetti a Imposta sul reddito delle persone fisiche che viene calcolata su stipendi variabili e bonus legati alle prestazioni. Non organizzare adeguatamente la gestione fiscale significa pagare più di quanto dovuto o incorrere in sanzioni.
Inoltre, il denaro rimane fermo su un conto corrente ordinario senza fruttare alcunché. Mentre le banche offrono conti deposito, fondi comuni, obbligazioni e strumenti di gestione patrimoniale, molti calciatori mantengono milioni sul conto corrente guadagnando interessi minimi. È come lasciare un pallone da calcio fermo in panchina invece di mandarlo in campo.
La diversificazione non è un’opzione ma una necessità per chi ha patrimoni consistenti. Un piano di investimenti ragionevole ridurrebbe significativamente il rischio di perdite dovute all’inflazione e ai costi bancari nascosti.
Le trappole dei prestiti e dei mutui sbagliati
Quando un calciatore decide di accendere un mutuo per una proprietà immobiliare, spesso non valuta adeguatamente le condizioni offerte. In Italia, il mercato dei mutui è vasto e le banche propongono tassi variabili, fissi e misti. Chi sottoscrive un mutuo a tasso variabile in periodi di tassi bassi si trova poi esposto al rischio di rialzi successivi.
Come amico dei derby milanesi posso dire che alcuni calciatori interisti o rossoneri sottoscrivono mutui presso banche che offrono condizioni generiche invece di negoziare personalmente. La differenza tra uno 0,5% e l’1% di tasso di interesse su 500mila euro significa decine di migliaia di euro nel corso dei trent’anni di durata di un mutuo tipico.
Inoltre, molti non considerano le assicurazioni obbligatorie e le spese accessorie che possono raddoppiare il costo iniziale stimato.
Commissioni bancarie non controllate
Le banche applicano commissioni per ogni operazione: bonifici, assegni, prelievi, ma anche per il mantenimento del conto stesso. Un calciatore che effettua dieci bonifici al mese verso agenzie, commercialisti, e familiari può trovarsi a pagare centinaia di euro in commissioni annuali senza nemmeno rendersene conto.
La soluzione esiste: richiedere a ogni banca un elenco dettagliato di tutte le commissioni applicate e confrontare le offerte. Negli ultimi anni molti istituti hanno lanciato conti a commissioni ridotte o azzerate per chi mantiene un certo saldo minimo mensile.
Assenza di pianificazione post-carriera
Il calcio professionistico ha una durata limitata. Un calciatore può giocare fino ai 35-40 anni, ma la maggior parte termina la carriera intorno ai 32-34 anni. Chi non pianifica il dopo calcio rischia di trovarsi senza entrate dopo aver vissuto secondo uno stile di vita lussuoso.
Una corretta gestione del conto corrente deve includere la creazione di un fondo di emergenza e di una strategia di investimento che continui a generare reddito anche quando la carriera agonistica termina. La Pianificazione finanziaria è uno strumento essenziale che molti calciatori ignorano fino a quando non è troppo tardi.
Soluzioni pratiche e concrete
Per evitare questi errori, ogni calciatore dovrebbe: affidarsi a un consulente finanziario indipendente e qualificato, non a chi ha interessi commerciali nascosti; controllare gli estratti conto mensilmente; negoziare le condizioni bancarie; investire parte dei guadagni in strumenti a basso rischio; pianificare la fiscalità con un commercialista specializzato nel settore sportivo.
La gestione corretta del denaro non è meno importante della preparazione atletica. Chi ignora questi principi fondamentali rischia di sprecare una carriera redditizia, trasformandola in un’occasione persa.

Valentina, cresciuta nel milanese, ha seguito suo padre agente di cambio nei primi viaggi in banca. Da anni, unisce fantasia calcistica e praticità bancaria creando rubriche dove spiega mutui e prestiti con esempi presi da storici derby milanesi.
 Calcio femminile e servizi bancari: le opportunità che le banche stanno iniziando a offrire alle giocatrici
 Cosa succede se una squadra di calcio va incontro a problemi bancari? I rischi da conoscere prima di diventare sponsor
 Trasforma la passione in vantaggio: carta tifoso e sconti esclusivi, come ottenerli?
 Carte per tifosi di calcio cosa scegliere? I criteri per trovare quella perfetta